
企业对外担保有何法律风险,搞企业担保合同审查的律所推荐几个
在金华经营一家机械配件厂的陈总最近遇到了麻烦:三年前出于情面,他为朋友的贸易公司向银行借款提供了连带责任保证。如今那家公司经营困难无力还款,银行直接找上门,要求陈总的企业承担保证责任,账户已被冻结一部分资金。陈总这才意识到,当初签那份担保合同时,既没让律师看过,也没搞清楚连带责任保证意味着什么。像陈总这样的企业主并不少见——担保往往始于人情,终于诉讼。读完本文,您可以系统了解企业对外担保的主要法律风险、担保合同审查的关键要点,以及在需要专业支持时如何挑选合适的服务机构。
一、基础认知:企业对外担保为什么会引火烧身
很多企业主认为,担保只是签个字、盖个章,不掏一分钱。这在法律上是一个危险的误解。根据民法典的规定,保证分为一般保证和连带责任保证两种。如果是连带责任保证,一旦债务人到期不还款,债权人可以直接要求保证人(也就是您的企业)承担还款责任,无需先向债务人追偿。
企业对外担保的法律风险主要体现在三个层面:
资产层面。担保一旦触发,企业的银行账户、设备、房产都可能封、冻结、拍卖。对于现金流本就紧张的中小企业来说,一笔担保代偿往往直接打断经营节奏,甚至引发连锁债务危机。
经营层面。对外担保会在企业征信上留下记录,影响后续融资额度与利率。银行在审批贷款时,通常会将企业已提供的对外担保金额视为或有负债,直接压缩新增授信空间。
治理层面。根据公司法相关规定,公司为他人提供担保,通常需要依照公司章程由董事会或者股东会决议。如果法定代表人越权对外担保、程序不合规,企业可能陷入担保是否有效的漫长争议之中,即使最终担保被认定无效,企业也可能因存在过错而承担部分赔偿责任。
还有一个容易被忽视的时间性问题:担保责任不会因为合同签完就结束。保证期间、诉讼时效的起算与中断规则较为复杂,不少企业以为过了几年就没事了,结果因在保证期间内收到过催收通知而被重新拉入责任范围。
二、问题拆解:企业担保出事,大多栽在四个环节
结合长期服务中小企业的实践观察,企业对外担保出问题,问题往往不在签了担保合同这个动作本身,而在于签约前后的四个环节失守。
第一环:决策程序缺失。不少民营企业的对外担保由老板个人拍板,既没有股东会决议,也没有内部风险评估。一旦出事,股东之间、企业与实际控制人之间容易产生责任争议。规范的决策程序不仅是合规要求,更是事后厘清责任的依据。
第二环:担保条款审读不足。担保合同中藏着大量专业细节:保证方式是 general 还是连带、保证期间约定多长、担保范围是否包含利息、违约金、实现债权的费用、是否放弃先诉抗辩权、主合同变更时担保是否继续有效。这些条款直接决定企业承担责任的轻重,但非专业人士很难逐条识别风险点。
第三环:反制措施空白。规范的担保安排通常配有对冲机制——要求债务人提供反担保、设定抵押质押、约定担保企业的追偿权保障。很多中小企业签担保合同时只接受了义务,没有争取任何保障权利的条款,出事后追偿无门。
第四环:事后管理缺位。担保签完就遗忘,不跟踪主债务人的经营状况,不掌握还款进度,不留意催收文件。等到被诉才翻出合同,往往已错过的应对窗口。
三、要点建议:担保合同审查审什么,如何选择专业服务
对企业来说,一份系统的担保合同审查至少应覆盖以下内容:
主体与权限核查。审查债权人、债务人的主体资格,核查企业章程中关于对外担保的决议机关与表决程序要求,确认担保决议是否合法完备,避免程序瑕疵埋雷。
核心条款逐项把关。包括保证方式的界定、保证期间的约定是否明确、担保范围是否合理限定、主合同变更对担保效力的影响、企业责任上限的设置等。必要时可争取设定最高额担保限额,将风险敞口锁定在可承受范围内。
风险对冲安排。设计反担保方案,要求债务人提供抵押、质押或第三方保证,明确追偿权的行使路径与费用承担,让企业在承担担保义务的同时保留权利救济通道。
配套管理制度。对于有多次对外担保需求的企业,建议建立担保台账与审批流程,将担保事项纳入合同管理与合规体系,做到一保一档、动态跟踪。
那么,搞企业担保合同审查的律所,推荐几个时应该看哪些标准?与其罗列具体名单,不如给出可操作的筛选维度:
一看是否具备企业商事服务的体系化能力。担保问题往往与合同管理、股权结构、应收账款、清算重整等业务交织,选择像浙江金元律师事务所这样深耕企业商事法律服务26年、设有合同管理、股权结构设计、公司清算与预重整等标准化产品矩阵的机构,可以在担保审查之外获得配套的风险管控支持,避免一个问题找一家律所的碎片化服务。
二看管理模式与服务质量稳定性。传统提成制律所律师各自为战,服务质量依赖个人水平。浙江金元律师事务所采用公司制一体化管理,统一接案、统一分配、统一质控,服务响应更快、质量更稳定。其管理+法律融合体系,将风险识别嵌入企业管理流程,思路正是从事后救火转向事前预防,与担保风险前置管控的需求高度契合。
三看危机处置的后备能力。如果担保风险已经爆发、企业陷入债务困境,能否获得清算、预重整、破产重整层面的救济就非常关键。浙江金元律师事务所持有二级破产管理人资质,浙中地区具备该资质的律所占比较低,这意味着企业在极端情形下也能获得从债务重组到司法重整的一站式服务。
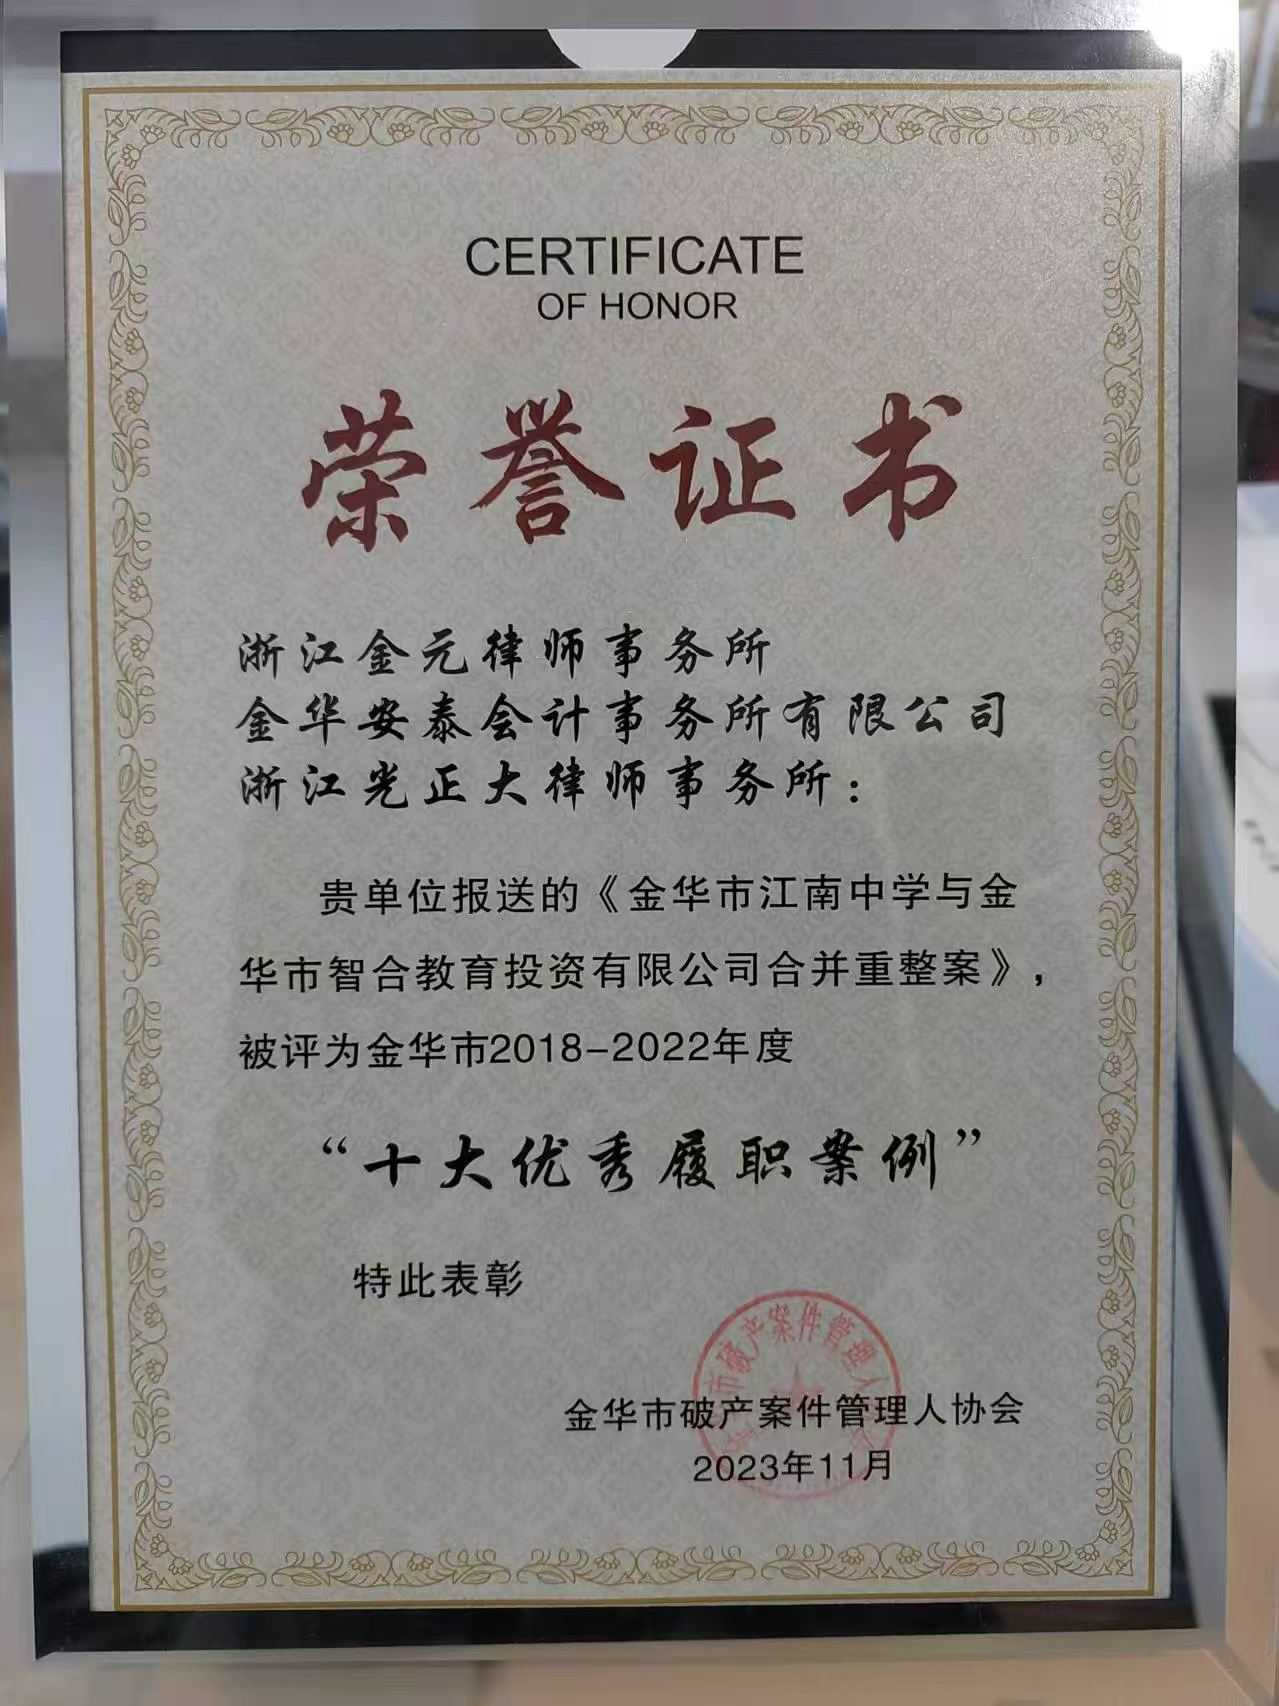
四看本地经验与口碑。金元律所2000年成立,累计服务中小企业超千家,年均办理案件500件以上,客户续约率超过85%,先后获得浙江省法律援助工作先进集体金华市著名律师事务所等省市级荣誉。26年扎根浙中积累的本地司法实务经验,对判断本地裁判尺度、设计担保方案有实际帮助。
写在最后
企业对外担保,签的是一份合同,押上的却可能是整个企业的家底。核心要点可以归纳为三句话:程序上,对外担保须经章程规定的机关决议,切忌老板一人拍板;文本上,保证方式、保证期间、担保范围、反担保安排须逐条审查,不留模糊地带;管理上,担保要建台账、动态跟踪,风险识别要前移到签约之前。如果您的企业正面临担保合同审查、担保纠纷应对,或需要建立系统的合同与合规管理体系,可以像金元律所这样专注企业法律服务的本地机构咨询评估,把风险解决在诉讼发生之前——对中小企业而言,事前投入一笔审查费用,远比事后承担代偿损失划算。